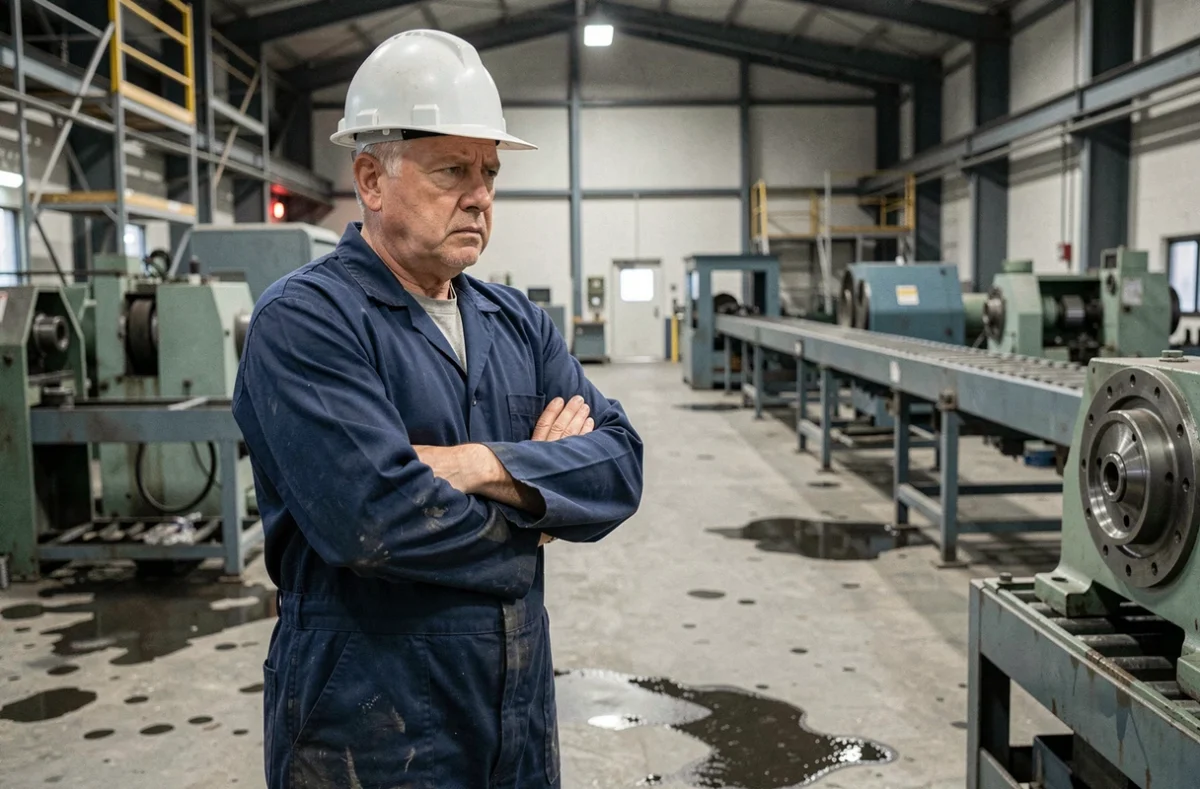
L’industrie française produit moins, embauche difficilement et investit sous contrainte. Mesurer les difficultés de l’industrie suppose de distinguer les tensions conjoncturelles (carnets de commandes, coûts de l’énergie) des faiblesses structurelles (compétences, décarbonation, dépendance aux fournisseurs). Quels écarts séparent ces différents fronts, et lesquels pèsent le plus sur la compétitivité des entreprises ?
Coûts énergétiques et financement de la décarbonation : le double mur
La hausse des prix de l’énergie a frappé l’ensemble du secteur manufacturier, mais ses effets varient fortement selon l’intensité énergétique des procédés. Les industries de la chaleur (sidérurgie, chimie, verrerie) absorbent un surcoût bien plus lourd que l’assemblage mécanique ou l’électronique.
A découvrir également : Quelle est la différence entre le télétravail et l’hybride ?
L’électrification des procédés industriels apparaît comme une réponse technique crédible. Des solutions existent déjà pour la chaleur à basse et moyenne température, notamment les pompes à chaleur industrielles et chaudières électriques. Le frein principal n’est donc pas technologique : il est financier.
Les entreprises manquent de visibilité économique pour engager des investissements lourds dont le retour dépend du prix futur de l’électricité, des aides publiques et de la demande finale. Cette incertitude bloque des projets pourtant matures sur le plan technique.
A lire également : Quels sont les 3 principes de l'économie circulaire ?
| Difficulté | Nature du blocage | Secteurs les plus exposés |
|---|---|---|
| Surcoût énergétique immédiat | Conjoncturel (prix spot, contrats) | Sidérurgie, chimie, verre, céramique |
| Financement de l’électrification | Structurel (visibilité, capital) | Chaleur industrielle basse/moyenne température |
| Traçabilité carbone (CBAM) | Réglementaire et opérationnel | Acier, aluminium, ciment, engrais |
Le mécanisme européen d’ajustement carbone aux frontières (CBAM) ajoute une couche de complexité. Pour les importateurs d’acier ou de ciment, collecter des données d’émissions vérifiables auprès de fournisseurs hors Union européenne devient une obligation opérationnelle, pas un simple exercice de reporting.
Approvisionnements industriels : de la gestion de crise à la planification stratégique
Les ruptures d’approvisionnement ont provoqué des arrêts de production dans de nombreuses usines françaises ces dernières années. Une enquête relayée par La Tribune en octobre 2026 montre que les entreprises industrielles françaises sécurisent mieux leurs achats, avec une diversification plus fréquente des fournisseurs.
Les stratégies diffèrent selon la taille. L’Insee a observé, fin 2025, que les grandes entreprises privilégient la diversification géographique tandis que les petites constituent davantage de stocks. Ce décalage crée un déséquilibre de résilience au sein des chaînes de valeur : un donneur d’ordres peut avoir sécurisé ses approvisionnements alors que ses sous-traitants restent vulnérables.
Le passage d’une logique réactive à une planification stratégique des achats représente un changement de culture pour beaucoup de PME industrielles, habituées à négocier au fil de l’eau.
Pénurie de compétences et attractivité des métiers industriels
Le manque de main-d’œuvre qualifiée touche la quasi-totalité des sous-secteurs manufacturiers. Les postes de soudeurs, techniciens de maintenance, opérateurs de machines à commande numérique ou ingénieurs procédés restent vacants pendant des mois.
Plusieurs facteurs se cumulent :
- Le déficit d’image persiste : les métiers industriels restent associés à la pénibilité et aux bas salaires, même quand la réalité a évolué avec l’automatisation des lignes.
- La concurrence intersectorielle s’intensifie : les profils techniques sont aussi recherchés par le BTP, la logistique et les services numériques, qui proposent parfois plus de flexibilité.
- Le vieillissement des effectifs accélère les départs sans que le flux de formation compense les besoins, notamment sur les compétences liées à la maintenance prédictive et au pilotage de systèmes automatisés.
Former un opérateur sur une ligne robotisée prend du temps. Les entreprises qui tardent à investir dans la montée en compétences internes se retrouvent dépendantes d’un marché du travail tendu.
Transformation numérique de l’industrie : un chantier inégalement avancé
La digitalisation des processus de production (IoT, jumeaux numériques, maintenance prédictive) progresse, mais à des vitesses très différentes selon les secteurs et les tailles d’entreprise. Les grands groupes disposent d’équipes dédiées et de budgets IT conséquents. Les ETI et PME industrielles avancent souvent par à-coups, avec des outils hétérogènes et peu intégrés.
Le frein n’est pas seulement budgétaire. La gestion des données industrielles suppose des compétences rares (data engineers, spécialistes cybersécurité OT) que ces entreprises peinent à recruter ou à fidéliser. Sans gouvernance claire de la donnée, les capteurs installés en usine génèrent du volume sans produire de valeur décisionnelle.
La cybersécurité des infrastructures industrielles constitue un risque croissant. Les systèmes de contrôle industriel, historiquement isolés, sont désormais connectés. Les attaques par rançongiciel ciblent de plus en plus les sites de production, où l’arrêt d’une ligne a un coût immédiat et tangible.
Réglementation et incertitude normative en France
Les industriels français opèrent sous une pression réglementaire qui s’intensifie sur plusieurs fronts simultanés : normes environnementales européennes, obligations de reporting extra-financier, exigences du CBAM, réglementation nationale sur les émissions.
- Chaque nouvelle obligation demande des ressources d’adaptation (audit, mise en conformité, reporting) qui pèsent proportionnellement plus sur les petites structures.
- L’instabilité des cadres réglementaires, avec des textes révisés ou précisés en cours de mise en œuvre, complique la planification des investissements à moyen terme.
- Les normes techniques de production évoluent aussi avec la transition écologique, imposant des mises à niveau d’équipements parfois coûteuses.
Cette superposition de contraintes crée un environnement d’incertitude normative qui freine la prise de décision, en particulier pour les projets d’extension ou de relocalisation de capacités en France.
Les difficultés de l’industrie ne se résument pas à un seul facteur. L’énergie, les compétences, le numérique et la réglementation forment un système de contraintes interconnectées. Le point commun entre ces fronts reste le manque de visibilité : les entreprises industrielles investissent moins quand elles ne peuvent pas anticiper les conditions à trois ou cinq ans. C’est sur ce terrain, celui de la prévisibilité, que les réponses politiques et économiques auraient le plus d’effet.